

Comprar en Valencia no tiene por qué significar pagar todo al contado. Una hipoteca en España para no residentes es perfectamente viable en 2026, y los bancos españoles conceden préstamos a extranjeros a diario. Las reglas solo son algo distintas de las que se aplican a los residentes, y conocerlas de antemano ahorra tiempo y sorpresas. Esta guía explica cuánto puede financiar, los tipos, qué necesita, los costes y el proceso, con un ejemplo práctico en Valencia.
Está escrita para compradores no residentes, tanto si se mudan como si compran una segunda residencia o invierten. Mantenemos las cifras realistas y los pasos claros.
Firmar una hipoteca española: muy factible como no residente con la documentación adecuada.
¿Puede un no residente conseguir una hipoteca en España?
Sí. Los bancos españoles conceden hipotecas de forma habitual a no residentes, incluidos compradores de la UE, el Reino Unido, Estados Unidos y otros países. No hace falta vivir en España ni tener residencia. Sí necesita un NIE (su número de identificación fiscal de extranjero), una situación de ingresos clara y una entrada mayor que la de un residente. El proceso es sencillo con la documentación correcta, y muchos bancos tienen departamentos internacionales que atienden en inglés.
¿Cuánto puede financiar?
Esta es la mayor diferencia para los no residentes. Los bancos prestan en función del porcentaje sobre el valor (LTV), y a los no residentes se les suele limitar al 60 o 70 por ciento del precio o de la tasación del banco, el menor de los dos. Los residentes a menudo pueden financiar entre el 70 y el 80 por ciento. Así que, como no residente, cuente con una entrada de alrededor del 30 al 40 por ciento del precio, más los gastos de compra por encima.
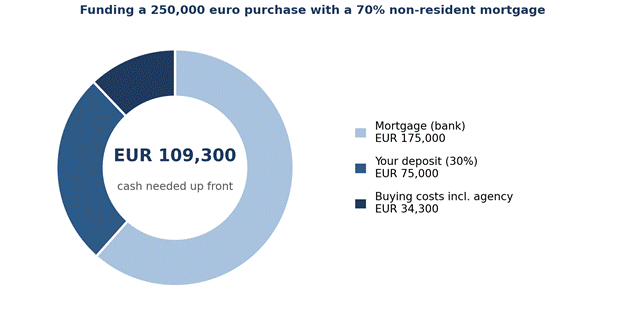
Figura 1: en una compra de 250.000 euros con una hipoteca del 70% para no residentes, la entrada y los gastos de compra se pagan al contado, unos 109.300 euros.
Un detalle a vigilar: el banco presta sobre el menor de los dos valores, el precio o su propia tasación. Si la tasación queda por debajo del precio acordado, su entrada tiene que cubrir la diferencia, así que sube. Deje un pequeño margen en su presupuesto para eso.
Tipos de interés en 2026
Los tipos vuelven a ser competitivos. En 2026, los no residentes suelen ver tipos fijos de alrededor del 3,2 al 3,5 por ciento para todo el plazo, con alguna oferta más ajustada por debajo. Los tipos variables siguen el euríbor más un diferencial y se sitúan en torno al 3,5 o 4,5 por ciento. Las hipotecas mixtas, fijas los primeros años y luego variables, también son habituales. A los no residentes se les suele ofrecer un tipo algo más alto que a los residentes, reflejo del riesgo adicional y del cumplimiento normativo del banco, así que compensa comparar ofertas o recurrir a un bróker.
Qué necesita para que se la concedan
Los bancos quieren ver que la cuota encaja con holgura en sus ingresos. Por norma, limitan el total de cuotas al 30 o 35 por ciento de sus ingresos netos mensuales, contando las deudas que ya tenga. La documentación habitual incluye:
- Su NIE y su pasaporte: ambos son necesarios para financiar y para comprar.
- Justificantes de ingresos: nóminas recientes y contrato de trabajo, o cuentas del negocio e impuestos si es autónomo.
- Declaraciones de la renta: normalmente las de los últimos uno o dos años; los documentos de la UE suelen aceptarse sin traducción.
- Extractos bancarios: de los últimos meses, para mostrar ingresos y gastos.
- Deudas existentes: un resumen de préstamos o hipotecas en otros países, porque afectan a su límite.
Los no residentes suelen financiar a un plazo más corto que los residentes, a menudo hasta 20 o 25 años, y los bancos quieren que el préstamo quede saldado en torno a los 65 o 75 años de edad. La tasación es obligatoria y cuesta aproximadamente de 300 a 500 euros.
Los costes y quién los paga
Buenas noticias desde 2018: el banco, y no el comprador, paga el impuesto y los gastos de notaría y registro de la propia escritura de hipoteca. Usted sigue pagando la tasación y, a veces, una comisión de apertura. Aparte, paga los gastos normales de comprar la vivienda: impuesto de compra, notaría, registro y honorarios legales, que suman en torno a un 10 a 13 por ciento sobre el precio. Si además usa un agente comprador para buscar y revisar la vivienda, como hacen muchos compradores internacionales, añada su comisión de cerca del 3 por ciento más IVA, lo que lleva el total cerca del 14 por ciento. Nuestra guía sobre lo que cuesta realmente comprar una casa en España los desglosa al detalle.
Un ejemplo práctico: un piso de 250.000 euros en Valencia
Así queda la parte de efectivo para un no residente que financia el 70 por ciento de un piso de segunda mano, usando un agente comprador. Las cifras son orientativas y coinciden con el ejemplo de nuestra guía de costes de compra.
| Concepto | Importe | Notas |
| Precio de compra | 250.000 EUR | Precio acordado, piso de segunda mano |
| Hipoteca (70% LTV) | 175.000 EUR | El menor entre precio y tasación |
| Su entrada (30%) | 75.000 EUR | Pagada al contado |
| Impuestos y gastos (~10,7%) | ~ 26.800 EUR | ITP, notaría, registro, abogado, gestoría |
| Honorarios de agencia (~3%) | ~ 7.500 EUR | Agente comprador en Valencia; más IVA |
| Total gastos de compra (~13,7%) | ~ 34.300 EUR | Impuestos, gastos y comisión de agencia |
| Efectivo necesario al inicio | ~ 109.300 EUR | Entrada + gastos de compra |
| Cuota mensual aproximada | ~ 850 EUR | 25 años al ~3,4% fijo |
Es decir, un piso de 250.000 euros necesita unos 109.300 euros en efectivo para cerrarse con una hipoteca del 70 por ciento, una vez incluida la comisión de la agencia, y cuotas de alrededor de 850 euros al mes durante 25 años a los tipos fijos actuales. Comprar a través del agente del vendedor, sin honorarios de agente comprador, reduciría el efectivo necesario en unos 7.500 euros. Sus cifras exactas dependerán del tipo, el plazo y la tasación.
Residente frente a no residente, de un vistazo
| No residente | Residente | |
| LTV máximo habitual | 60-70% | 70-80% |
| Entrada necesaria | 30-40% + gastos | 20-30% + gastos |
| Plazo habitual | Hasta 20-25 años | Hasta 30-40 años |
| Tipo de interés | Algo más alto | Algo más bajo |
Un edificio de viviendas clásico de Valencia, el tipo de piso de segunda mano en el que se basa el ejemplo anterior.
Consejos y errores frecuentes
- Consiga pronto una aprobación previa. Sepa cuál es su presupuesto antes de enamorarse de un piso, para poder moverse rápido y negociar.
- Prevea la diferencia de tasación. Si el banco tasa por debajo de su precio, su entrada sube para cubrir la diferencia.
- Compare, o use un bróker. Las ofertas para no residentes varían mucho entre bancos; un buen bróker puede mejorar el tipo de la oficina.
- No olvide los gastos de compra. La hipoteca cubre parte del precio, nunca los impuestos, los gastos ni la comisión de la agencia, así que reserve ese efectivo.
- Abra pronto una cuenta española. Desde ella pagará la hipoteca y los suministros.
Preguntas frecuentes
¿Puede un extranjero conseguir una hipoteca en España?
Sí. Los bancos españoles conceden hipotecas a no residentes de la UE, el Reino Unido, Estados Unidos y otros países. Necesita un NIE, ingresos demostrables y una entrada de alrededor del 30 al 40 por ciento, más los gastos de compra.
¿Cuánta entrada necesitan los no residentes en España?
Normalmente entre el 30 y el 40 por ciento del precio, porque las hipotecas para no residentes se limitan a un 60 o 70 por ciento sobre el valor. Además necesita los gastos de compra en efectivo, en torno a un 10 a 13 por ciento, o cerca del 14 por ciento una vez incluida la comisión de un agente comprador.
¿Qué tipos de interés pueden conseguir los no residentes en 2026?
Normalmente en torno al 3,2 o 3,5 por ciento fijo, o variable con el euríbor más un diferencial (alrededor del 3,5 al 4,5 por ciento), a menudo algo por encima de lo que se ofrece a los residentes. Comparar entidades merece la pena.
¿Puedo conseguir una hipoteca española antes de encontrar vivienda?
Puede obtener una aprobación previa que le indique cuál será probablemente su presupuesto. La oferta formal va ligada a una vivienda concreta y a su tasación, así que las cifras definitivas se concretan cuando ya está comprando.
¿Puede Homevested ayudarme a financiar una compra?
Sí. Además de buscar y revisar la vivienda, podemos orientarle hacia entidades y brókeres que trabajan con no residentes y coordinar el proceso de compra de principio a fin.
¿Piensa comprar en Valencia con hipoteca?
Financiar una vivienda en Valencia siendo no residente es muy alcanzable con el plan adecuado. Cuéntenos su presupuesto y su situación y le mostraremos qué es realista, desde la entrada hasta las llaves. Contacte con nosotros o consulte nuestra guía paso a paso de compra para empezar.