

Kopen in Valencia hoeft niet te betekenen dat u alles contant betaalt. Een hypotheek in Spanje voor niet-ingezetenen is in 2026 heel goed haalbaar, en Spaanse banken verstrekken dagelijks leningen aan buitenlanders. De regels wijken alleen iets af van die voor ingezetenen, en als u ze vooraf kent, bespaart dat tijd en verrassingen. Deze gids behandelt hoeveel u kunt lenen, de rentes, wat u nodig hebt, de kosten en het proces, met een uitgewerkt voorbeeld uit Valencia.
Deze gids is geschreven voor kopers die geen ingezetene zijn, of u nu verhuist, een vakantiewoning koopt of belegt. We houden de cijfers realistisch en de stappen helder.
Tekenen voor een Spaanse hypotheek: goed haalbaar als niet-ingezetene met de juiste papieren.
Kan een niet-ingezetene een Spaanse hypotheek krijgen?
Ja. Spaanse banken lenen actief aan niet-ingezetenen, waaronder kopers uit de EU, het Verenigd Koninkrijk, de Verenigde Staten en daarbuiten. U hoeft niet in Spanje te wonen of een verblijfsvergunning te hebben. U hebt wel een NIE nodig (uw fiscaal nummer voor buitenlanders), een helder inkomensbeeld en een grotere eigen inbreng dan een ingezetene zou inleggen. Het proces verloopt soepel met de juiste papieren, en veel banken hebben internationale afdelingen waar Engels wordt gesproken.
Hoeveel kunt u lenen?
Dit is het grootste verschil voor niet-ingezetenen. Banken lenen op basis van de verhouding tussen lening en waarde (LTV), en voor niet-ingezetenen ligt de grens meestal op 60 tot 70 procent van de prijs of van de taxatiewaarde van de bank, afhankelijk van welke lager is. Ingezetenen kunnen vaak 70 tot 80 procent lenen. Reken als niet-ingezetene dus op een eigen inbreng van ongeveer 30 tot 40 procent van de prijs, plus de aankoopkosten daarbovenop.
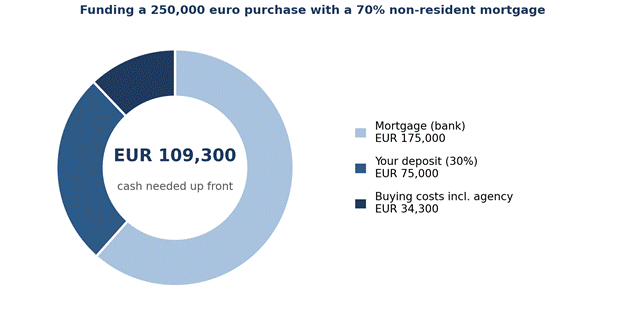
Figuur 1: bij een aankoop van 250.000 euro met een hypotheek van 70% voor niet-ingezetenen financiert u de eigen inbreng en de aankoopkosten contant, ongeveer 109.300 euro.
Let op een addertje: de bank leent op basis van de prijs of de eigen taxatie (tasación), afhankelijk van welke lager is. Valt de taxatie lager uit dan de prijs die u hebt afgesproken, dan moet uw eigen inbreng het verschil dekken en stijgt die dus. Bouw daar wat ruimte voor in uw budget.
Rentes in 2026
De rentes zijn weer concurrerend. In 2026 zien niet-ingezetenen doorgaans vaste rentes van ongeveer 3,2 tot 3,5 procent voor de hele looptijd, met enkele scherpere aanbiedingen daaronder. Variabele rentes volgen de Euribor plus een opslag en komen uit rond 3,5 tot 4,5 procent. Gemengde hypotheken, de eerste jaren vast en daarna variabel, komen ook veel voor. Niet-ingezetenen krijgen vaak een iets hogere rente aangeboden dan ingezetenen, wat het extra risico en de compliance van de bank weerspiegelt, dus het loont om aanbiedingen te vergelijken of een tussenpersoon in te schakelen.
Wat u nodig hebt om in aanmerking te komen
Banken willen zien dat de maandlast comfortabel binnen uw inkomen past. Als vuistregel begrenzen zij de totale leninglasten op ongeveer 30 tot 35 procent van uw netto maandinkomen, inclusief schulden die u al hebt. De gebruikelijke papieren zijn:
- Uw NIE en paspoort: beide zijn nodig om te lenen en om te kopen.
- Bewijs van inkomen: recente loonstroken en een arbeidscontract, of bedrijfs- en belastingcijfers als u zelfstandig bent.
- Belastingaangiften: meestal die van de laatste een of twee jaar; EU-documenten worden vaak zonder vertaling geaccepteerd.
- Bankafschriften: van de afgelopen maanden, om inkomsten en uitgaven te laten zien.
- Bestaande schulden: een overzicht van leningen of hypotheken elders, omdat die uw maximum beïnvloeden.
Niet-ingezetenen lenen meestal over een kortere looptijd dan ingezetenen, vaak tot 20 tot 25 jaar, en banken willen dat de lening rond het 65e tot 75e levensjaar is afgelost. Een taxatie (tasación) is verplicht en kost ruwweg 300 tot 500 euro.
De kosten en wie ze betaalt
Goed nieuws sinds 2018: de bank betaalt de belasting, notaris- en registerkosten van de hypotheekakte zelf, niet de koper. U betaalt nog wel de taxatie en soms afsluitkosten (comisión de apertura). Daarnaast betaalt u de gewone kosten van het kopen van de woning: overdrachtsbelasting, notaris, kadaster en juridische kosten, samen ruwweg 10 tot 13 procent bovenop de prijs. Schakelt u ook een aankoopmakelaar in om de woning te zoeken en te controleren, zoals veel internationale kopers doen, tel dan een courtage van ongeveer 3 procent plus btw mee, waarmee het totaal richting 14 procent gaat. Onze gids over de werkelijke kosten van een huis kopen in Spanje zet ze volledig uiteen.
Een uitgewerkt voorbeeld: een appartement van 250.000 euro in Valencia
Zo ziet de contante kant eruit voor een niet-ingezetene die 70 procent leent voor een bestaand appartement, met een aankoopmakelaar. De cijfers zijn ter illustratie en komen overeen met het uitgewerkte voorbeeld in onze gids over aankoopkosten.
| Post | Bedrag | Toelichting |
| Aankoopprijs | EUR 250.000 | Afgesproken prijs, bestaand appartement |
| Hypotheek (70% LTV) | EUR 175.000 | Laagste van prijs of taxatie |
| Uw eigen inbreng (30%) | EUR 75.000 | Contant betaald |
| Belastingen en kosten (~10,7%) | ~ EUR 26.800 | ITP, notaris, kadaster, juridisch, gestoría |
| Makelaarscourtage (~3%) | ~ EUR 7.500 | Aankoopmakelaar in Valencia; plus btw |
| Totale aankoopkosten (~13,7%) | ~ EUR 34.300 | Belastingen, kosten en makelaarscourtage |
| Contant nodig vooraf | ~ EUR 109.300 | Eigen inbreng + aankoopkosten |
| Maandlast bij benadering | ~ EUR 850 | 25 jaar tegen ~3,4% vast |
Voor een appartement van 250.000 euro hebt u dus ongeveer 109.300 euro contant nodig om het met een hypotheek van 70 procent af te ronden, inclusief de makelaarscourtage, met een maandlast van grofweg 850 euro over 25 jaar tegen de huidige vaste rentes. Koopt u in plaats daarvan via de verkoopmakelaar, zonder courtage voor een aankoopmakelaar, dan scheelt dat ongeveer 7.500 euro aan benodigd contant geld. Uw exacte cijfers hangen af van de rente, de looptijd en de taxatie.
Ingezetene versus niet-ingezetene in het kort
| Niet-ingezetene | Ingezetene | |
| Gebruikelijke maximale LTV | 60-70% | 70-80% |
| Benodigde eigen inbreng | 30-40% + kosten | 20-30% + kosten |
| Gebruikelijke looptijd | Tot 20-25 jaar | Tot 30-40 jaar |
| Rente | Iets hoger | Iets lager |
Een klassiek Valenciaans appartementengebouw, het soort bestaande woning waarop het voorbeeld hierboven is gebaseerd.
Tips en veelgemaakte fouten
- Regel vroeg een principeakkoord. Ken uw budget voordat u verliefd wordt op een appartement, zodat u snel kunt handelen en kunt onderhandelen.
- Houd rekening met een lagere taxatie. Taxeert de bank onder uw prijs, dan stijgt uw eigen inbreng om het verschil te dekken.
- Vergelijk, of schakel een tussenpersoon in. Aanbiedingen voor niet-ingezetenen verschillen sterk per bank; een goede tussenpersoon haalt vaak een betere rente dan het bankkantoor.
- Vergeet de aankoopkosten niet. De hypotheek dekt een deel van de prijs, nooit de belastingen, kosten of makelaarscourtage, dus houd dat geld apart.
- Open op tijd een Spaanse bankrekening. Daarvandaan betaalt u de hypotheek en de nutsvoorzieningen.
Veelgestelde vragen
Kan een buitenlander een hypotheek krijgen in Spanje?
Ja. Spaanse banken lenen aan niet-ingezetenen uit de EU, het Verenigd Koninkrijk, de Verenigde Staten en daarbuiten. U hebt een NIE nodig, aantoonbaar inkomen en een eigen inbreng van ongeveer 30 tot 40 procent, plus de aankoopkosten.
Hoeveel eigen inbreng hebben niet-ingezetenen nodig in Spanje?
Meestal 30 tot 40 procent van de prijs, omdat hypotheken voor niet-ingezetenen begrensd zijn op ongeveer 60 tot 70 procent van de waarde. Daarnaast hebt u de aankoopkosten contant nodig, ruwweg 10 tot 13 procent, of dichter bij 14 procent zodra de courtage van een aankoopmakelaar meetelt.
Welke hypotheekrentes kunnen niet-ingezetenen in 2026 krijgen?
Doorgaans rond 3,2 tot 3,5 procent vast, of variabel op Euribor plus een opslag (ongeveer 3,5 tot 4,5 procent), vaak een tikje hoger dan wat ingezetenen krijgen aangeboden. Geldverstrekkers vergelijken loont.
Kan ik een Spaanse hypotheek regelen voordat ik een woning heb gevonden?
U kunt een principeakkoord krijgen dat aangeeft wat uw budget waarschijnlijk is. Het formele aanbod is gekoppeld aan een specifieke woning en de taxatie daarvan, dus de definitieve cijfers worden pas hard zodra u daadwerkelijk koopt.
Kan Homevested mij helpen bij de financiering van een aankoop?
Ja. Naast het zoeken en controleren van de woning kunnen wij u wijzen op geldverstrekkers en tussenpersonen die met niet-ingezetenen werken, en het aankoopproces van begin tot eind coördineren.
Wilt u in Valencia kopen met een hypotheek?
Een woning in Valencia financieren als niet-ingezetene is met het juiste plan heel goed haalbaar. Vertel ons uw budget en uw situatie, dan laten we zien wat realistisch is, van de eigen inbreng tot de sleutels. Neem contact op of bekijk onze stapsgewijze aankoopgids om te beginnen.